
डॉ. पवन लालचंद, देहरादून। एक दौर में भारतीय मीडिया और कारोबारी जगत से लेकर सत्ता प्रतिष्ठान तक बेहद प्रभावशाली नाम रहे सुभाष चंद्रा आज एक ऐसे कानूनी और वित्तीय चौराहे पर खड़े दिखाई दे रहे हैं, जहां एक साथ कई संस्थागत कार्रवाइयां, कर्जदाताओं के दावे और नियामकीय सवाल उनका पीछा कर रहे हैं।
चंद दिनों पहले नेशनल कंपनी लॉ ट्रिब्यूनल यानी एनसीएलटी की एक व्यवस्था के तहत करीब ₹22,006.57 करोड़ के एडमिटेड क्लेम के मुकाबले सिर्फ ₹6.25 करोड़ के भुगतान वाली रीपेमेंट प्लान को मिली मंजूरी के बाद जहाँ चंद्रा ने राहत की सांस ली थी तो वहीं मुख्यधारा के मीडिया से लेकर सोशल मीडिया में चौतरफा हंगामा मच गया था। आलोचक इसे सुभाष चंद्रा की सत्ता प्रतिष्ठान में निकटता का प्रमाण बताने लगे, तो चंद्रा ने भी सामने आकर रिलायंस समूह के मालिक मुकेश अंबानी को इस सबके लिए ज़िम्मेदार करार देते हुए निशाना साधा। इस सबके बीच एनसीएलटी की पांच सदस्यीय विशेष पीठ ने ट्रिब्यूनल के उक्त आदेश पर रोक लगा दी और सुभाष चंद्रा को अपनी संपत्तियों को प्रत्यक्ष या अप्रत्यक्ष रूप से बेचने अथवा हस्तांतरित करने से भी रोक दिया।
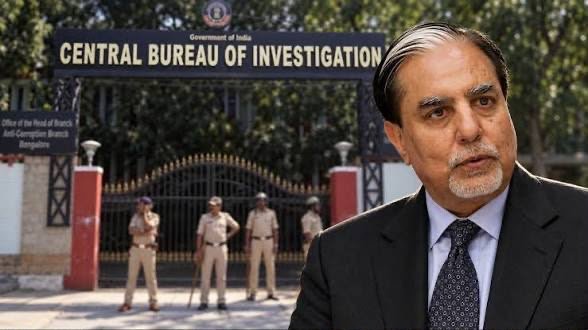
स्वाभाविक है कि चंद्रा को मिली राहत कुछ ही समय की मेहमान साबित हुई और अब उनके खिलाफ एक नया मोर्चा खुल चुका है। केंद्रीय जाँच ब्यूरो-सीबीआई ने एलआईसी हाउसिंग फाइनेंस लिमिटेड की शिकायत पर सुभाष चंद्रा और अन्य लोगों के खिलाफ ₹1,322 करोड़ से अधिक के कथित वित्तीय धोखाधड़ी मामले में FIR दर्ज की है। इसमें आरोप का आधार 2018 में लिए गए दो कर्ज और उस समय चंद्रा की कथित नेटवर्थ को लेकर दिए गए विवरण हैं। चंद्रा पर वास्तविक से बढ़ा-चढ़ाकर अपनी नेटवर्थ बताने के आरोप साबित हुए तो नए सिरे से उनकी मुश्किलें बढ़ सकती हैं।
इसके समानांतर, बाजार नियामक सेबी भी जुलाई में चंद्रा और उनके बेटे पुनीत गोयनका के खिलाफ कार्रवाई कर चुका है। सेबी ने दोनों को एक साल के लिए सिक्योरिटीज मार्केट से प्रतिबंधित किया और जुर्माना लगाया। ज्ञात हो कि यह मामला ज़ी एंटरटेनमेंट की संपत्ति को कुछ संबंधित संस्थाओं द्वारा लिए गए कर्ज के लिए कथित तौर पर बिना आवश्यक अनुमतियों के कोलैटरल के रूप में इस्तेमाल किए जाने से जुड़ा था। लेकिन इन घटनाओं को समझने के लिए कहानी को आज से नहीं, बल्कि कई साल पीछे जाकर देखना होगा।
2019: वह साल जब Zee साम्राज्य के कर्ज का संकट सार्वजनिक हुआ
दरअसल, सुभाष चंद्रा की मौजूदा मुश्किलों की जड़ें समझने के लिए 2019 महत्वपूर्ण पड़ाव है। जनवरी 2019 में Zee और Essel Group से जुड़ी कंपनियों के शेयरों में भारी गिरावट आई। उस समय समूह ने लगभग ₹20,000 करोड़ के कुल कर्ज की बात स्वीकार की थी और कहा था कि वह संपत्तियों की बिक्री के जरिए कर्ज घटाने की कोशिश कर रहा है। दूसरी तरफ प्रमोटर शेयरों को गिरवी रखकर लिए गए कर्ज के कारण कर्जदाताओं (लेंडर्स) के सामने प्लेज्ड शेयर बेचने का दबाव पैदा हो गया था।
More Read
शेयर बाजार में गिरावट इतनी तेज थी कि एक ही दिन में Essel Group की सूचीबद्ध कंपनियों का बाजार पूंजीकरण हजारों करोड़ रुपये घट गया। आपको याद होगा एनसीएलटी से राहत मिलने के बाद अंबानी समूह के न्यूज़ चैनलों पर ख़बरें चलने पर मीडिया में आए सुभाष चंद्रा ने शेयर बाजार में उनकी कंपनी शेयरों में उस दौरान आई भारी गिरावट का ठीकरा कथित तौर पर मुकेश अंबानी पर फोड़ा था। बाद में लेंडर्स और ज़ी समूह के बीच समझौते के बाद तत्काल शेयर-सेल का संकट कुछ समय के लिए टला। लेकिन इसके बाद भी प्लेज़्ड शेयरों की बिक्री और कर्ज निपटाने की प्रक्रिया जारी रही। जून 2019 की एक रिपोर्ट के अनुसार, लेंडर्स ने अप्रैल और मई में करीब ₹600 करोड़ मूल्य के ज़ी के शेयर बेच दिए थे। कुल मिलाकर दिखाई देता है कि 2019 ने पहली बार यह सवाल सार्वजनिक हो गया था कि विशाल कारोबारी साम्राज्य के पीछे प्रमोटर स्तर पर कर्ज और प्लेज्ड शेयरों का वास्तविक दबाव कितना है।
अब सवाल यह है कि आखिर शेयरों से शुरू हुआ संकट व्यक्तिगत गारंटी तक कैसे पहुंचा? यहां एक अहम कानूनी फर्क समझना जरूरी है। सुभाष चंद्रा के खिलाफ मौजूदा दिवालियेपन की प्रक्रिया (इंसोल्वेंसी प्रोसीडिंग) में दावा यह नहीं है कि उन्होंने व्यक्तिगत रूप से ₹22 हजार करोड़ का बैंक लोन लिया था। मामले का बड़ा हिस्सा उन कंपनियों के कर्ज से जुड़ा है जिनके लिए चंद्रा ने पर्सनल गारंटी दी थी।
इसका अर्थ है कि कंपनी ने कर्ज लिया, लेकिन उसके डिफॉल्ट की स्थिति में निर्धारित शर्तों के तहत कर्जदाता (लेंडर) के प्रति व्यक्तिगत गारंटर की भी जिम्मेदारी बन सकती है। इसी आधार पर इंडियाबुल्स हाउसिंग फाइनेंस ने 2022 में आईबीसी के सेक्शन 95 के तहत सुभाष चंद्रा के खिलाफ व्यक्तिगत दिवालियेपन की प्रक्रिया (पर्सनल इंसॉल्वेंसी प्रोसीडिंग्स) शुरू करने की मांग की। एनसीएलटी ने अप्रैल 2024 में इस मामले में आगे की इंसॉल्वेंसी प्रक्रिया का रास्ता साफ किया। यहीं से सुभाष चंद्रा की व्यक्तिगत दिवालियापन की कहानी का औपचारिक अध्याय शुरू हुआ।
फिर आया ₹22,006.57 करोड़ बनाम ₹6.25 करोड़ का विवाद
अगस्त 2026 में यह मामला अचानक राष्ट्रीय सुर्खियों में आ गया। एनसीएलटी के सामने स्वीकार किए गए कुल दावों का आंकड़ा ₹22,006.57 करोड़ बताया गया। इसके मुकाबले प्रस्तावित चुकौती (रीपेमेंट प्लान) में कर्जदाताओं (क्रेडिटर्स) को ₹6.25 करोड़ देने की बात थी और दिवालियापन प्रक्रिया के लिए अतिरिक्त ₹25 लाख का प्रावधान था। सीधी गणित में यह रिकवरी बेहद ही मामूली बैठती है, लगभग 0.03 प्रतिशत, यानी करीब 99.97 प्रतिशत का हेयरकट। लेकिन यहां भी तस्वीर को केवल “₹22 हजार करोड़ का कर्ज बनाम ₹6 करोड़ भुगतान” लिखकर खत्म करना पूरी तरह से सही नहीं होगा। सुभाष चंद्रा का पक्ष रहा है कि ₹22,006 करोड़ का आंकड़ा उन सभी क्लेम का कुल आंकड़ा है जो इंसॉल्वेंसी प्रक्रिया में दाखिल हुए, जबकि उनके मुताबिक संबंधित कर्जदाताओं के दावे/विवाद का वास्तविक आधार इससे काफी कम है। एक बयान में उन्होंने मीडिया रिपोर्टों में ₹22 हजार करोड़ के आंकड़े को लेकर आपत्ति जताते हुए कहा कि संबंधित क्लेम करीब ₹3,992 करोड़ रुपए के ही थे। लिहाजा ज़्यादा उचित यही होगा कि हम इसे “₹22 हजार करोड़ चंद्रा का निजी कर्ज है” कहने के बजाय यह समझें कि यह मुख्यतः पर्सनल गारंटीज से जुड़े एडमिटेड क्लेम का आंकड़ा है। हाँ, कर्ज़ सीधे चंद्रा ने नहीं लेकिन उनकी व्यक्तिगत गारंटी पर समूह से जुड़ी अन्य कंपनियों द्वारा लिया गया था।
आखिर ₹6.25 करोड़ की योजना को मंजूरी कैसे मिली?
25 अगस्त को एनसीएलटी की कार्यवाही में एक महत्वपूर्ण मोड़ आया।मामले की सुनवाई कर रहे पहले दो सदस्यों के बीच मतभेद था। तीसरे सदस्य की राय के जरिए स्थिति को रिसॉल्व यानी सुलझाने की कोशिश हुई और इस तरह रीपेमेंट प्लान को मंजूरी मिल गई। लेकिन जैसा कि हम जानते हैं कि ट्रिब्यूनल का फ़ैसला सार्वजनिक होते ही कर्जदाताओं की आपत्तियां और तेज हो गईं और मीडिया, सोशल मीडिया में बहस छिड़ गई जिसमें निशाने पर मोदी सरकार भी थी। कुछ कर्जदाताओं का आरोप था कि रीपेमेंट प्लान के पक्ष में वोट करने वाले कुछ क्रेडिटर्स चंद्रा से जुड़े अथवा संबंधित पक्ष थे। अंग्रेजी अखबार द इंडियन एक्सप्रेस की एक रिपोर्ट के मुताबिक पांच ऐसी एंटिटीज के पास मिलाकर 61.78 प्रतिशत वोटिंग शेयर था, जबकि योजना का विरोध करने वाले बैंकों का वोटिंग शेयर लगभग 19.186 प्रतिशत था। इसी रिपोर्ट के मुताबिक चंद्रा पक्ष ने इन आरोपों से इनकार किया है।
जाहिर है कि यही सवाल इस पूरे प्रकरण को और गंभीर बनाता है- क्या इंसॉल्वेंसी वोटिंग मैकेनिज्म में क्रेडिटर की स्वतंत्रता और संबंधित पक्षों की भूमिका की पर्याप्त जांच हुई? स्वाभाविक है कि इस सवाल का अंतिम जवाब अभी न्यायिक प्रक्रिया में ही सामने आएगा।
1 सितंबर: एनसीएलटी ने खुद लगा दी अपनी पिछली राहत पर रोक
सुभाष चंद्रा को 25 अगस्त को एनसीएलटी से मिली राहत ज्यादा दिन कायम नहीं र सकी और चौतरफा मचे बवाल के बीच 1 सितंबर को एनसीएलटी की पांच सदस्यीय विशेष पीठ ने अपने 25 अगस्त के आदेश पर रोक लगा दी। पीठ ने पाया कि पहले की कार्यवाही में ऐसा स्पष्ट बहुमत नहीं था जिसे अंतिम और प्रभावी आदेश माना जा सके। इसके बाद मामले को नए सिरे से सुनने का रास्ता खोला गया और यहीं से चंद्रा के लिए एक और महत्वपूर्ण प्रतिबंध आया। एनसीएलटी ने चंद्रा को निर्देश दिया कि मामले की अगली प्रक्रिया के दौरान वह अपनी किसी भी संपत्ति को प्रत्यक्ष या अप्रत्यक्ष रूप से बेच, हस्तांतरित या अन्य तरीके से एलिनेट यानी अलग-थलग नहीं कर सकते। एनसीएलटी की आधिकारिक वेबसाइट पर भी 31 अगस्त को इसी मामले की विशेष पीठ के गठन का रिकॉर्ड उपलब्ध है। इसका अर्थ यह नहीं है कि चंद्रा दिवालिया घोषित हो चुके हैं या क्रेडिटर्स की पूरी रकम तत्काल वसूल होने वाली है। इसका सीधा अर्थ यह है कि ₹6.25 करोड़ वाली रीपेमेंट प्लान फिलहाल लागू नहीं हो सकती और मामला फिर से न्यायिक परीक्षण के सामने है।
इसी बीच CBI ने खोला ₹1,322 करोड़ की जाँच का नया मोर्चा
एनसीएलटी विवाद के बीच सीबीआई की FIR ने पूरे मामले को एक अलग आयाम दे दिया है। एलआईसी हाउसिंग फाइनेंस की शिकायत के आधार पर सीबीआई ने सुभाष चंद्रा को मुख्य आरोपी बनाते हुए अन्य लोगों के खिलाफ भी एफआईआर दर्ज की है। सीबीआई के अनुसार मामला 2018 में दो लोन फ़ेसिलिटीज से जुड़ा है, जिनकी कुल मूल राशि करीब ₹980 करोड़ थी। ये ऋण वसंत सागर प्रॉपर्टीज प्राइवेट लिमिटेड और डिजिटल सब्सक्राइबर मैनेजमेंट एंड कंसल्टेंसी सर्विसेज प्राइवेट लिमिटेड से संबंधित थे। चंद्रा इन ऋणों में पर्सनल गारंटर थे। एलआईसी हाउसिंग फाइनेंस का इंसॉल्वेंसी प्रक्रिया में एडमिटेड क्लेम करीब ₹1,322.39 करोड़ बताया गया है, जिसमें मूलधन के साथ ब्याज और अन्य देनदारियां शामिल हैं।
More Read
विवाद का सबसे बड़ा सवाल: नेटवर्थ कितनी थी?
सीबीआई के मामले का सबसे गंभीर पहलू कथित नेट-वर्थ डिस्क्रिपेंसी यानी नेट वर्थ को वास्तविक से अधिक बताने की कथित कोशिश। जाँच एजेंसी के आरोप के मुताबिक 2018 में ऋण हासिल करने के दौरान सुभाष चंद्रा की नेट वर्थ को बहुत ऊंचा दिखाया गया था। मीडिया रिपोर्टों में यह आंकड़ा लगभग ₹59,113 करोड़ बताया गया है, लेकिन बाद की इंसॉल्वेंसी प्रक्रिया में उनकी घोषित संपत्ति को लेकर बिल्कुल अलग तस्वीर सामने आई। कुछ रिपोर्टों में 2024 में घोषित net worth करीब ₹31.7 करोड़ बताई गई है। यही अंतर अब जाँच का केंद्रीय प्रश्न बन गया है। सवाल है कि क्या 2018 में बैंक को दी गई नेट-वर्थ की जानकारी वास्तव में गलत या जानबूझकर बढ़ाई गई थी? सीबीआई की एफआईआर इसी आरोप की जाँच का प्रारंभ है। हालांकि अंतिम निष्कर्ष इसी के आधार पर सामने आएगा क्योंकि एफआईआर का दर्ज होना मात्र दोष सिद्ध होना नहीं है और आगे जाँच, दस्तावेजों की फोरेंसिक पड़ताल, संबंधित पक्षों के बयान और अगर ज़रूरी हुआ तो अदालत की कार्यवाही से यह तय होगा कि आरोप कितने प्रमाणित होते हैं। लेकिन इस समय यह स्पष्ट है कि चंद्रा की मुश्किलें बढ़ गई हैं
मामला रकम
एलआईसी-एचएफएल- 1,322 करोड़
पर्सनल इंसॉल्वेंसी- 22,006.57 करोड़
रीपेमेंट प्लान- 6.25 करोड़
सेबी का एक और झटका
सीबीआई FIR आने से पहले ही जुलाई में सेबी ने भी सुभाष चंद्रा और पुनीत गोयनका के खिलाफ कार्रवाई की थी। 31 जुलाई 2026 के अपने आदेश में सेबी ने ज़ी एंटरटेनमेंट एंटरप्राइज़ लिमिटेड की इमोवेबल प्रॉपर्टी को कुछ बड़े शेयरहोल्डर्स से जुड़े एंटिटीज द्वारा लिए गए लोन के लिए कोलैटरल के रूप में इस्तेमाल किए जाने के मामले की जांच की। न्यूज़ एजेंसी रॉयटर्स की एक रिपोर्ट के अनुसार, सेबी ने चंद्रा पर ₹60 लाख और पुनीत गोयनका पर ₹58 लाख का जुर्माना लगाया तथा दोनों को एक साल के लिए सिक्योरिटीज मार्केट से प्रतिबंधित किया। ज़ील (ZEEL) पर भी अलग कार्रवाई हुई।
सेबी के आधिकारिक रिकॉर्ड में भी 31 जुलाई 2026 को इस मामले में फाइनल ऑर्डर दर्ज है। यह कार्रवाई सीबीआई के मौजूदा लोन-फ्रॉड आरोप से अलग है। सवाल है कि क्या यह 2019 के संकट की वापसी है? इसका जवाब होगा पूरी तरह नहीं क्योंकि 2019 में मुख्य संकट था, जिसमें प्रोमोटर कर्ज, प्लेज़्ड शेयर, लिक्विडिटी प्रेशर और स्ट्रेटेजिक एसेट सेल के जोड़ ने सुभाष चंद्रा का संकट बढ़ाया था। जबकि 2026 में तस्वीर कहीं ज्यादा जटिल है, जहाँ पर्सनल गारंटी इंसॉल्वेंसी, क्रेडिटर रिकवरी, कर्जदाताओं से जुड़ा वोटिंग विवाद, सेबी की कार्यवाही और अब उसमें जुड़ गई सीबीआई की जाँच। कुल मिलाकर अब मामला केवल किसी कंपनी की बैलेंस शीट तक सीमित नहीं है। अब सवाल प्रमोटर की व्यक्तिगत देनदारी, संपत्ति, गारंटीज, पुराने फ़ाइनेंसिंग अरेंजमेंट्स और नियामकीय अनुपालन तक पहुंच चुका है।
सुभाष चंद्रा पक्ष क्या तर्क पेश कर रहा है?
स्वाभाविक है कि सुभाष चंद्रा से जुड़े इस पूरे प्रकरण में केवल एजेंसियों के पक्ष को ही आधार बनाकर पूरी तस्वीर साफ नहीं हो सकती है बल्कि यहाँ चंद्रा का पक्ष सामने रखना भी उतना ही महत्वपूर्ण है जितना कर्जदाताओं और विभिन्न जांच एजेंसियों का पक्ष। सुभाष चंद्रा ने व्यक्तिगत इंसॉल्वेंसी मामले में कहा है कि उनके पास व्यक्तिगत संपत्ति नहीं है और उन्होंने यह भी तर्क दिया है कि संबंधित कंपनियों के कर्जदारों की ओर से बकाया चुकाने की कोशिशें जारी हैं। उन्होंने यह भी कहा है कि मीडिया में ₹22,000 करोड़ को लेकर तस्वीर को गलत ढंग से प्रस्तुत किया जा रहा है और उनका वास्तविक विवादित एक्सपोज़र अलग है। नए एनसीएलटी आदेश को भी चंद्रा ने चुनौती दी है। उन्होंने एनसीएलएटी का रुख करते हुए पांच सदस्यीय पीठ के गठन और उसके आदेश की वैधता पर सवाल उठाए हैं। दूसरी ओर, कर्जदाताओं ने रिकवरी, एनसीएलटी में हुए वोटिंग प्रोसेस और रिलेटेड एंटिटीज की भूमिका को लेकर आपत्तियां उठाई हैं। इसलिए फिलहाल दोनों पक्षों के दावे न्यायिक परीक्षण के अधीन हैं।
चौतरफा घिरे सुभाष चंद्रा के सामने फिलहाल चार समानांतर मोर्चे
1. एनसीएलटी : ₹6.25 करोड़ की रीपेमेंट प्लान पर रोक लग चुकी है। मामला फिर से सुना जाएगा और यह तय होगा कि पर्सनल इंसॉल्वेंसी समाधान किस रूप में आगे बढ़ेगा।
2. एनसीएलएटी : चंद्रा की ओर से एनसीएलटी की पांच सदस्यीय पीठ के आदेश को चुनौती दिए जाने की रिपोर्ट है। इसका परिणाम आगे की प्रक्रिया को प्रभावित कर सकता है।
3. सीबीआई : ₹1,322 करोड़ से अधिक के एलआईसी हाउसिंग फाइनेंस लिमिटेड मामले में एफआईआर अब जाँच का आधार है। आगे जाँच यह तय करेगी कि कथित नेट-वर्थ गड़बड़ी और लोन ट्रांजैक्शंस में आपराधिक जिम्मेदारी बनती है या नहीं।
4. सेबी : शेयर बाजार रेगुलेटर-सेबी सुभाष चंद्रा और उनके बेटे पुनीत गोयनका पर एक साल का सिक्योरिटीज-मार्केट बैन और जुर्माना पहले ही लगा चुका है। जबकि इस मामले में भी कानूनी चुनौती की प्रक्रिया अलग से चल सकती है।
सुभाष चंद्रा: मीडिया मुगल से कानूनी घेरे तक असल कहानी ?
अब सुभाष चंद्रा की कहानी केवल एक कारोबारी के आर्थिक उतार-चढ़ाव की कहानी भर नहीं रह गई है बल्कि यह भारतीय कॉर्पोरेट फाइनैंसिंग के उस दौर की कहानी भी है जब बड़े कारोबारी समूहों ने कंपनियों के साथ-साथ प्रोमोटर गारंटीज, प्लेज़्ड शेयर्स और कॉम्प्लेक्स फ़ाइनेंसिंग ढाँचों के जरिए तेजी से तरक्की की और अपने आर्थिक साम्राज्य को विस्तार दिया। स्वाभाविक है कि जब बाजार चढ़ता है तो ऐसी आर्थिक संरचनाएं ताकत पाती हुई दिखाई देती हैं लेकिन जब बाजार गिरता है, एसेट वेल्यू कमजोर होती हैं और कर्जदार डिफॉल्ट करते हैं, तब वही गारंटीज और प्लेज़्ड एसेट्स रिकवरी का आधार बन जाते हैं। जाहिर है कि चंद्रा का मौजूदा मामला भी इसी विरोधाभास को सामने ला रहा है। एक तरफ कभी हजारों करोड़ रुपये के कारोबार का साम्राज्य खड़ा करने वाला प्रोमोटर है। दूसरी तरफ इंसॉल्वेंसी प्रक्रियाओं में क्रेडिटर्स के बड़े क्लेम हैं।एक ओर वह दावा है कि पर्सनल एसेट्स बहुत सीमित हैं। दूसरी ओर जाँच एजेंसियां पुरानी फाइनेंसियल जानकारियों और ट्रांजैक्शंस को खंगालने में जुटी हुई हैं। इसी बीच अदालतें यह तय कर रही हैं कि कर्जदाताओं को कितना, कैसे और किस कानूनी प्रक्रिया के तहत भुगतान होना चाहिए।
बहरहाल, एनसीएलटी ने रीपेमेंट प्लान को अंतिम रूप से खारिज नहीं किया है; उसने उसके संचालन पर रोक लगाकर मामले को नए सिरे से सुनने का रास्ता खोला है। वहीं, सीबीआई की एफआईआर भी दोषसिद्धि नहीं, बल्कि आपराधिक जाँच की शुरुआत है और सेबी की कार्रवाई अलग नियामकीय प्रक्रिया का हिस्सा है।
ऐसे में सुभाष चंद्रा को दोषी या दिवालिया होकर आर्थिक देनदारियों से मुक्त घोषित कर देना, दोनों ही स्थितियां अतिशयोक्तिपूर्ण होंगी। लेकिन इतना स्पष्ट है कि एक समय भारतीय मीडिया और कारोबार की दुनिया में बेहद प्रभावशाली रहे सुभाष चंद्रा के सामने 2026 में खड़ा हुआ यह मौजूदा संकट अब एक नहीं, बल्कि कई मोर्चों पर है। कुल मिलाकर चंद्रा के सामने चुनौतियों का लंबा रास्ता है जिसमें तीव्र मोड़ हैं तो स्पीड ब्रेकर भी बेइंतहा और बुलंदियों की वह मंजिल दूर तलक दिखाई नहीं देती है।
क्या यह संकट अचानक पैदा हुआ है?
सुभाष चंद्रा और एस्सेल समूह के लिए विवादों और वित्तीय दबावों का यह पहला दौर नहीं है। मौजूदा एनसीएलटी, सीबीआई और सेबी की कार्रवाइयों को समझने के लिए पिछले कुछ वर्षों की घटनाओं पर भी नजर डालना जरूरी है। सबसे बड़ा झटका 2019 में सामने आया था, जब एस्सेल समूह की कंपनियों पर बढ़ते कर्ज और बड़े पैमाने पर गिरवी रखे गए प्रमोटर शेयरों का मामला सार्वजनिक हुआ। शेयर बाजार में तेज गिरावट के बाद कर्जदाताओं द्वारा गिरवी शेयर बेचने का खतरा पैदा हो गया था। उस समय समूह ने संपत्तियां बेचकर कर्ज कम करने की योजना भी बनाई थी। इसी दौर में पहली बार समूह की वित्तीय संरचना और प्रमोटर स्तर पर कर्ज के बोझ को लेकर व्यापक बहस शुरू हुई। इसके बाद 2023 में बाजार नियामक सेबी ने ‘जी’ एंटरटेनमेंट और उसके प्रमोटरों से जुड़े एक मामले की जांच शुरू की। यह मामला ‘जी’ की कुछ वित्तीय परिसंपत्तियों और एस्सेल समूह से जुड़ी संस्थाओं के बीच हुए लेन-देन तथा कथित फंड डायवर्जन के आरोपों से जुड़ा था। सेबी ने अंतरिम आदेश में सुभाष चंद्रा और पुनीत गोयनका के खिलाफ कार्रवाई करते हुए उन्हें सूचीबद्ध कंपनियों में निदेशक या प्रमुख प्रबंधकीय पद संभालने से रोक दिया था। बाद में यह मामला विभिन्न कानूनी मंचों पर भी पहुंचा। इसी बीच बहुचर्चित लगभग 10 अरब डॉलर का जी-सोनी विलय भी जनवरी 2024 में टूट गया। दो वर्षों से अधिक समय तक चली इस डील के समाप्त होने को समूह के लिए एक बड़े रणनीतिक झटके के रूप में देखा गया। यही वजह है कि आज जब व्यक्तिगत दिवालियापन, कर्जदाताओं के दावे, सेबी की कार्रवाई और सीबीआई की जांच एक साथ सामने हैं, तो कई जानकार इसे किसी एक घटना का परिणाम नहीं, बल्कि वर्षों से बन रहे वित्तीय और नियामकीय दबावों की शृंखला के रूप में देख रहे हैं।
कई बड़े उद्योगपति भी रहे हैं जांच और दिवालियापन के घेरे में
सुभाष चंद्रा का मामला भले इन दिनों सुर्खियों में हो, लेकिन भारतीय कॉरपोरेट जगत में यह पहला अवसर नहीं है जब किसी बड़े उद्योगपति को व्यक्तिगत गारंटी, बैंक ऋण या दिवालियापन से जुड़े मामलों का सामना करना पड़ा हो। सबसे चर्चित नाम विजय माल्या का रहा है। किंगफिशर एयरलाइंस के कर्ज संकट के बाद बैंकों ने माल्या द्वारा दी गई व्यक्तिगत गारंटियों को आधार बनाकर वसूली की कार्रवाई शुरू की। बाद में प्रवर्तन निदेशालय, सीबीआई और अदालतों में भी कई मामले पहुंचे। इसी तरह अनिल अंबानी भी व्यक्तिगत गारंटी से जुड़े मामलों में कानूनी चुनौतियों का सामना कर चुके हैं। रिलायंस कम्युनिकेशंस और उससे जुड़ी कंपनियों के ऋण डिफॉल्ट के बाद भारतीय स्टेट बैंक ने उनके खिलाफ व्यक्तिगत दिवालियापन प्रक्रिया शुरू करने की मांग की थी। जून 2026 में एनसीएलटी ने एसबीआई की याचिका स्वीकार करते हुए अनिल अंबानी के खिलाफ व्यक्तिगत इंसॉल्वेंसी प्रक्रिया शुरू करने का आदेश दिया। दिवाला एवं शोधन अक्षमता संहिता (IBC) में व्यक्तिगत गारंटरों को भी जवाबदेह बनाने के प्रावधान लागू होने के बाद वेणुगोपाल धूत (वीडियोकॉन), किशोर बियानी (फ्यूचर ग्रुप) और कई अन्य बड़े कारोबारी भी कर्जदाताओं की कानूनी कार्रवाइयों के दायरे में आए हैं। हालांकि हर मामले की परिस्थितियां और कानूनी तथ्य अलग-अलग हैं, लेकिन इन घटनाओं ने एक बड़ा सवाल जरूर खड़ा किया है। क्या बड़े कॉरपोरेट समूहों के विस्तार में इस्तेमाल होने वाली व्यक्तिगत गारंटियां और जटिल वित्तीय ढांचे संकट के समय स्वयं प्रमोटरों के लिए सबसे बड़ी कानूनी चुनौती बन जाते हैं? यही प्रश्न आज सुभाष चंद्रा प्रकरण के केंद्र में भी दिखाई देता है।